Kai žmogus Lietuvoje nusiperka automobilį, anksčiau ar vėliau jam tenka susidurti su dviem draudimo rūšimis, kurios dažnai maišosi vienoje frazėje – „draudimas automobiliui”. Vieni sako „reikia privalomojo”, kiti – „reikia ir kasko”, o dažniausiai niekas iš anksto nepaaiškina, kuo šitos dvi sistemos skiriasi ir kodėl viena be kitos ne visada apsaugo tavo kišenę. Šis skirtumas yra ne tik teorinis – jis lemia, kiek pinigų sumokėsi po avarijos ir ar iš viso ką nors gausi, jei kaltas būsi pats.
Privalomasis draudimas – ne pasirinkimas, o įstatymo reikalavimas
Transporto priemonių valdytojų civilinės atsakomybės draudimas, arba tiesiog TPVCA, Lietuvoje yra privalomas nuo tos dienos, kai automobilis įregistruojamas ir juo galima važiuoti keliuose. Įstatymas čia nesiskaito su nuomone – jei transporto priemonė turi valstybinius numerius ir stovi ne uždaroje privačioje teritorijoje, ji turi būti apdrausta. Nesvarbu, ar automobiliu važinėji kasdien, ar jis stovi garaže „šeimos sandėliavimui” – draudimas vis tiek reikalingas, kol numeriai neišregistruoti.
Šio draudimo esmė paprasta – jis apsaugo ne tavo automobilį, o kitus žmones, kuriems padarei žalą. Jei per avariją sudaužai kito vairuotojo automobilį, sulaužai stulpą ar sužeidžia pėsčiąjį, tavo TPVCA draudikas atlygina nukentėjusiajam patirtus nuostolius. Pats savo automobilio žalos šitas draudimas nedengia – ir čia glūdi didžiausias nesusipratimas, dėl kurio žmonės po avarijos nusivilia sužinoję, kad už savo sudaužytą bamperį turės mokėti iš savo kišenės.
Privalomojo draudimo dydis Lietuvoje nustatytas įstatymu ir yra gana solidus – žalos atlyginimo limitas dėl turtinės žalos siekia keliasdešimt milijonų eurų, o dėl sveikatos sutrikdymo ar mirties – dar didesnis. Praktiškai tokios sumos beveik niekada nepasiekiamos, bet įstatymas numato, kad rimčiausiais atvejais nukentėjusieji nebūtų palikti be pagalbos.
Kasko – savanoriška apsauga savo turtui
Kasko draudimas veikia visai kitaip. Jis nėra privalomas ir jo neprivalo turėti niekas, tačiau bankai dažnai reikalauja jį įsigyti tiems, kurie automobilį perka lizingu ar paskolos pagalba – tokiu atveju kasko tampa faktiškai neišvengiamas kredito sutarties punktas. Kasko draudimo tikslas – apsaugoti paties automobilio savininką nuo nuostolių, patirtų dėl avarijos, vagystės, gaisro, gamtos stichijų ar net vandalizmo, nesvarbu, kas kaltas dėl žalos.
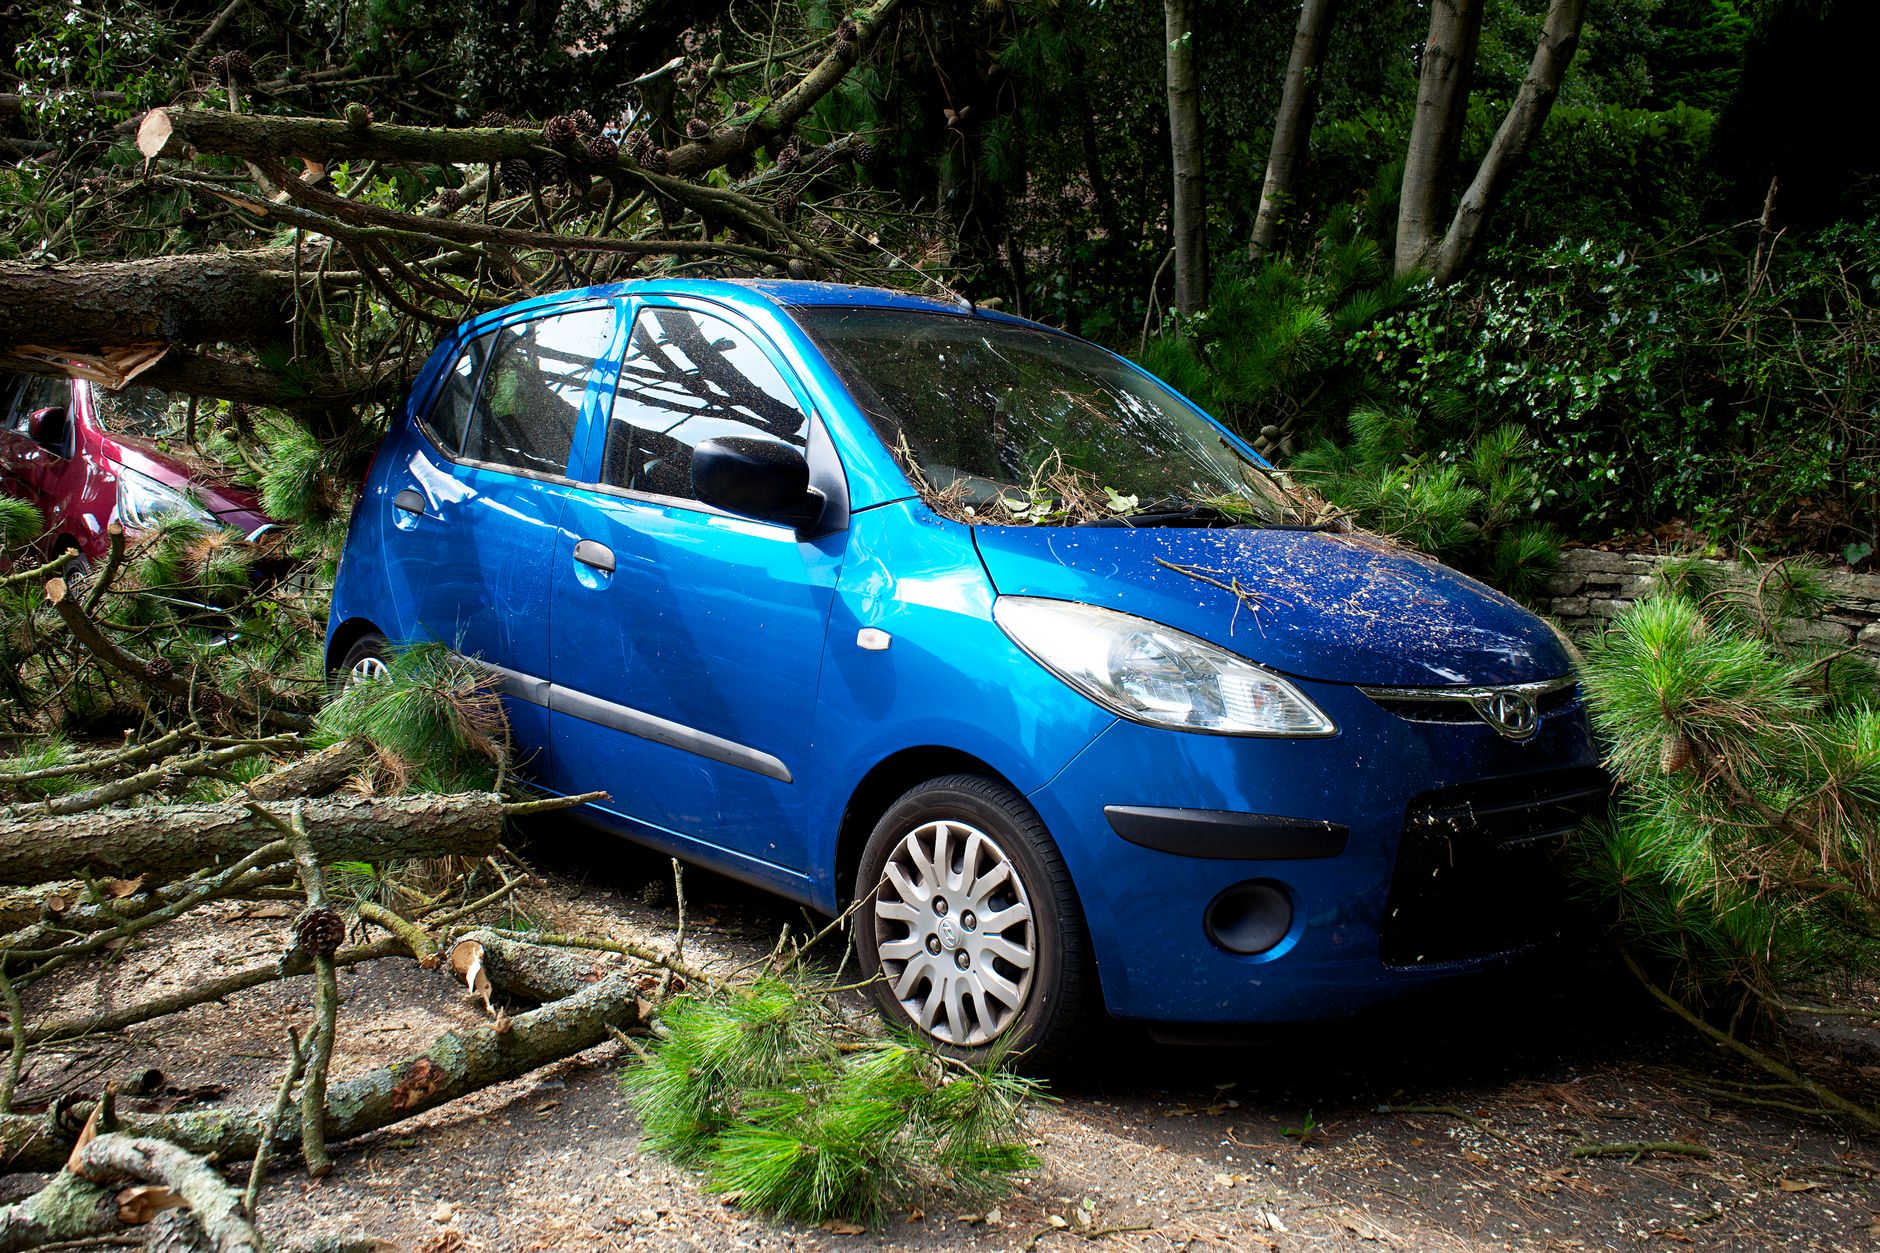
Tai reiškia, kad jei būsi kaltas eismo įvykyje, kasko atlygins tavo paties automobilio remontą, kai TPVCA to nepadarys. Jei automobilį pavogs, kasko kompensuos jo vertę. Jei per audrą ant automobilio nukris medis – ir čia kasko ateis į pagalbą, jei sutartyje toks rizikos atvejis numatytas. Svarbu suprasti, kad kasko sutartys skiriasi tarpusavyje – vienos draudimo bendrovės siūlo pilną kasko paketą su visomis rizikomis, kitos leidžia rinktis tik dalį apsaugos, pavyzdžiui, tik nuo vagystės, arba tik nuo gaisro ir stiklo dūžio, taip sumažinant įmokos dydį.
Kuo šie du draudimai skiriasi praktiškai
Paprasčiausiai galima pasakyti taip: privalomasis draudimas gina kitus nuo tavęs, o kasko – tave nuo visko kito. Jei kaltas eismo įvykyje esi tu, kito automobilio remontą sumoka tavo TPVCA draudikas, o tavo automobilio remontą – tik kasko, jei toks turimas. Jei kaltas kitas vairuotojas, tada tavo automobilį remontuos jo TPVCA draudikas, ir kasko tokiu atveju net nereikia liesti, nes žalą padengs kaltininko draudimas.
Yra ir situacijų, kai kasko naudingas net tada, kai kaltas kitas asmuo – pavyzdžiui, kai kaltininkas pabėga iš įvykio vietos arba automobilis apgadinamas nežinomomis aplinkybėmis stovėjimo aikštelėje. Tokiais atvejais TPVCA draudimas nepadeda, nes nėra žinomo kaltininko draudimo, o kasko leidžia gauti kompensaciją be ilgo teisminio proceso.
Verta paminėti ir tai, kad privalomojo draudimo galiojimas Lietuvoje ir kitose Europos ekonominės erdvės šalyse yra automatiškas – žalias korteles jau seniai keičia elektroninė duomenų bazė, tad vairuojant į kitą ES šalį papildomo dokumento nereikia. Kasko galiojimo teritorija dažniausiai apibrėžiama sutartyje ir gali skirtis – kai kurie draudikai kasko galiojimą už ES ribų taiko su papildoma įmoka arba visai netaiko.
Kas veikia draudimo kainą
Privalomojo draudimo kaina Lietuvoje skaičiuojama pagal kelis pagrindinius kriterijus – vairuotojo amžių, vairavimo stažą, gyvenamąją vietą, automobilio galią ir, be kita ko, ankstesnę eismo įvykių istoriją. Jaunam, ką tik teises gavusiam vairuotojui, gyvenančiam didžiajame mieste ir vairuojančiam galingą automobilį, kaina bus žymiai didesnė nei patyrusiam vairuotojui su švaria eismo istorija, gyvenančiam mažame miestelyje. Bonus-malus sistema, kai už kiekvienus metus be avarijų gauni nuolaidą, yra vienas svarbiausių kainos mažinimo įrankių, todėl atsargus vairavimas ilgainiui atsiperka finansiškai.
Kasko kaina priklauso nuo kitokių dalykų – automobilio vertės, amžiaus, markės, saugumo sistemų, taip pat nuo pasirinktos frankišės, tai yra sumos, kurią savininkas pats prisiima žalos atveju. Kuo didesnė frankišė, tuo mažesnė metinė įmoka, bet tuo daugiau reikės mokėti iš savo kišenės kiekvieno įvykio atveju. Naujesni ir dražesni automobiliai kainuoja daugiau drausti, nes jų remontas ir atsarginės dalys taip pat brangesnės. Kai kurie draudikai taiko ir nuolaidas už signalizaciją, GPS sekimo įrangą ar saugų garažą.
Kaip pasirinkti draudiką ir sutartį be nusivylimų
Renkantis draudiką verta neapsiriboti vien kainos palyginimu – pigiausias pasiūlymas kasko atveju gali turėti didelę frankišę arba siaurą draudimo apimtį, kuri praktiškai nepadengia dažniausių situacijų. Prieš pasirašant sutartį naudinga peržiūrėti, kokios rizikos yra draudžiamos, kokia frankišė taikoma, ar draudimas veikia užsienyje, ir kokia procedūra taikoma pranešant apie žalą.
Verta atkreipti dėmesį ir į tai, kaip draudikas vertina automobilio nusidėvėjimą – kai kurios bendrovės kasko draudimo išmokas skaičiuoja atsižvelgdamos į automobilio amžių, tai reiškia, kad senesnio automobilio atveju gali būti taikoma didesnė nusidėvėjimo norma ir mažesnė galutinė išmoka. Taip pat naudinga pasidomėti, ar draudikas siūlo pakaitinį automobilį remonto laikotarpiui – tai smulkmena, kuri labai palengvina gyvenimą, kai savo transporto priemonės neturi savaitę ar dvi.
Palyginimo svetainės internete leidžia greitai pamatyti kelių draudikų pasiūlymus, tačiau visada verta perskaityti bendrąsias sutarties sąlygas, o ne pasitikėti vien reklaminiu tekstu. Draudimo brokeriai kartais gali padėti surasti tinkamesnį pasiūlymą, ypač jei automobilis yra brangus arba turi specifinių savybių, pavyzdžiui, yra elektromobilis, kurio remontas ir baterijos keitimas kainuoja žymiai daugiau nei standartinio degalinio automobilio detalių remontas.
Kas nutinka po avarijos – žalos atlyginimo eiga
Po eismo įvykio pirmiausia reikia nustatyti kaltininką – tai gali padaryti policija, arba, jei žala nedidelė ir šalys sutaria, galima susitarti draugiškai ir užpildyti eismo įvykio deklaraciją. Šis dokumentas tampa pagrindu draudikui priimant sprendimą dėl žalos atlyginimo, todėl svarbu jį užpildyti tiksliai, nepaliekant neaiškumų dėl kaltės.
Jei kaltas esi tu, žalą nukentėjusiajam atlygins tavo TPVCA draudikas, tačiau tavo paties automobilio remonto sąskaitą apmokėsi pats, jei neturi kasko. Jei kasko turimas, kreipiamasi į savo draudiką, pateikiama žalos deklaracija, nuotraukos, o vėliau vertintojas įvertina žalos dydį ir priima sprendimą apmokėti remontą arba, jei automobilis pripažįstamas visiškai sugadintu, išmokėti jo rinkos vertės kompensaciją.
Jei kaltas kitas vairuotojas, žalos atlyginimo prašymas teikiamas jo draudikui – tokiu atveju terminas žalai atlyginti nustatytas įstatymu ir dažniausiai siekia tris mėnesius nuo prašymo pateikimo dienos. Jei draudikas vilkina arba atsisako mokėti nepagrįstai, galima kreiptis į Lietuvos banką, kuris prižiūri draudimo rinką, arba ginti savo teises teisme.
Ką reikia žinoti prieš pasirašant – trumpa atmintinė vairuotojui
Prieš pirkdamas ar atnaujindamas draudimą, verta sau atsakyti į kelis paprastus klausimus. Ar automobilis pirktas kreditu ar lizingu – tada kasko tikriausiai neišvengsi, nesvarbu, ar norėsi, ar ne. Ar automobilis senas ir jo vertė nedidelė – tokiu atveju kasko gali būti finansiškai nenaudingas, nes įmoka per kelis metus prilygtų automobilio vertei. Ar vairuoji dažnai perpildytose miesto gatvėse, kur nedidelių brūkštelėjimų rizika didelė – tuomet net nedidelis kasko su didele frankiše gali apsimokėti vien dėl nervų taupymo.
Galiausiai, ir tai gal svarbiausia – draudimo sutartį verta perskaityti pačiam, o ne pasitikėti vien pardavėjo žodžiais. Draudimo pasaulis pilnas mažų raidelių, kurios lemia, ar gausi kompensaciją, ar išgirsi atsisakymą dėl kažkokios sąlygos, apie kurią net nenutuokei. Privalomasis draudimas apsaugo kitus nuo tavo klaidų keliuose, kasko – tave nuo pasaulio nenuspėjamumo. Turėti tik vieną iš jų reiškia turėti pusę apsaugos – o kokia pusė tau svarbiau, priklauso nuo to, kiek vertingas tavo automobilis ir kiek ramiai miegi žinodamas, kad avarijos atveju viską teks taisyti savo lėšomis.